Kapitola 3: Zisk je to, co se počítá
8:39.
Čerstvý vzduch jemně vanul přes otevřené okno a přinášel z hotelové zahrady vůni jara. Po krátké pauze se všichni rychle usadili a vypadali spokojeně. Gabriela zadala svému finančnímu řediteli jasný úkol, na kterém teď pracoval a v místnosti bylo cítit očekávání.
„Slíbil jsem, že vám ukážu pár základních strategií, které můžete následovat,“ začal jsem, „a za chvilku se k nim dostaneme. Potřebuji ale nejdříve krátce prodiskutovat dost možná tu nejjednodušší rovnici v podnikání. Tušíte, na co myslím?“
Nastala krátká odmlka.
„Tržby minus náklady se rovná zisk?“ zeptal se Martin.
Píšíc na tabuli jsem přikyvoval.
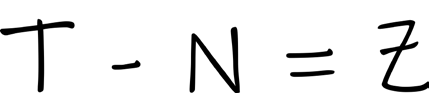
„Máš úplnou pravdu a asi se shodneme, že se opravdu jedná o triviální rovnici. Teorie nám dokonce říká, že cílem firem je maximalizace ekonomického zisku. Slovo ‚ekonomického‘ si hned vysvětlíme. Nicméně jakožto lidské bytosti se kolikrát moc racionálně nechováme a ať už vědomě nebo nevědomě následujeme různé cíle. Na druhou stranu, nikdo z vás nevede neziskovku, které mimochodem potřebují strategie úplně stejně, akorát se maximalizuje užitek nebo hodnota. Teď jsem ale odbočil. Chci se vás však zeptat jednu věc. I když nemusí jít vždy primárně o maximalizaci zisku, můžeme pro účely další diskuse předpokládat, že ve vašich firmách je zisk, hodně, ale fakt hodně důležitý?“
„O tom nepochybuj!“ ozval se Martin a ostatní rychle přikyvovali.
„Dobrá tedy,“ pokračoval jsem, „jak byste ten zisk vyjádřili? Čím měříte jeho výši?“
„Hmm, tou částí ve Výsledovce? Výsledkem hospodaření?“ zeptal se Alex.
„Kdybys byl, Alexi, ředitelem veřejně obchodovaného korporátu, tak EBIT, EBITDA nebo podobný ukazatel se velmi pravděpodobně maximalizovat bude. Avšak vy všichni vlastníte relativně malé společnosti. Tak mi řekněte, jak si z pozice majitelů vybíráte zisk?“
„Na tom není nic složitého,“ začal Martin, „prostě se rozhodnu, co ze zisku reinvestuji zpátky a co si vyberu. Onu částku pak zdaním ze strany firmy a následně i jako fyzická osoba.“
„Pobíráš ve firmě i nějakou měsíční mzdu?“ zeptal jsem se.
„No jasně.“
„Obecně vzato, není i ta ziskem z podnikání?“
„Vlastně ano, nicméně ta částka se přece započítá do mzdových nákladů, které se od zisku odečítají.“
„No právě!“ zvolal jsem. „Naprosto pochopitelně máme pravidla finančního účetnictví, které nám říkají, jak se zisk počítá. A nic proti nim, systém a jistou standardizaci potřebujeme. Avšak z toho co říkáš, se shodneme, že tvůj subjektivní zisk se počítá jako část výsledku hospodaření, kterou si vezmeš, plus mzda, kterou pobíráš, plus všechny další benefity, jež z firmy jakožto majitel získáš. Mohli bychom říct, že se v podstatě jedná o logiku manažerského účetnictví, jehož pravidla si definuje samotná firma.“
„Chceš tím naznačit, že čísla dosazené do rovnice nemají být slepě kopírovaná z Výsledovky, ale máme si je z role majitelů sami přizpůsobit pro vlastní potřeby?“ zeptala se Gabriela.
„Vystihla jsi tu myšlenku moc hezky,“ odvětil jsem. „Záleží samozřejmě na situaci. Pokud chceš objektivně srovnávat výkonnost tvého podniku s konkurencí dle různých ukazatelů, bude často opravdu lepší vycházet z oficiálních dokumentů. Avšak pokud jde o tvoje subjektivní potřeby, aby sis ujasnila, jestli ti podnikání vůbec dává smysl, tak bych se nebál dělat jakékoliv změny. Jen si představ firmu, které vyjde účetní zisk plus minus nula, avšak majitel pobíral celý rok hezkou mzdu. Je pak celkem možné, že jeho subjektivní zisk z podnikání za ten rok nulový nebyl.“
Na chvilku jsem se zamyslel, jak pokračovat dál, aby pochopili pointu.
„Nicméně, samotný fakt, že dosahujete zisku, ještě neznamená, že je racionální v podnikání pokračovat.“
„Cože? Co tím myslíš?“ zeptal se Martin překvapeně.
„Vše vysvětlím na jednoduchém příkladu. Představ si, Martine, že jsi opět živnostník, který programuje weby, jako za starých časů. Tvůj roční čistý příjem je dle subjektivního výpočtu, který jsem zmiňoval, jeden milion korun,“ řekl jsem píšíc na tabuli.
„Teď si ale představ, že za tebou přijde nějaký korporát a nabídne ti práci na hlavní pracovní poměr. Dejme tomu, že pokud bys tu jejich nabídku propočítal, tak čistý příjem dle tvých výpočtů bude za rok milion dvě stě tisíc korun.“
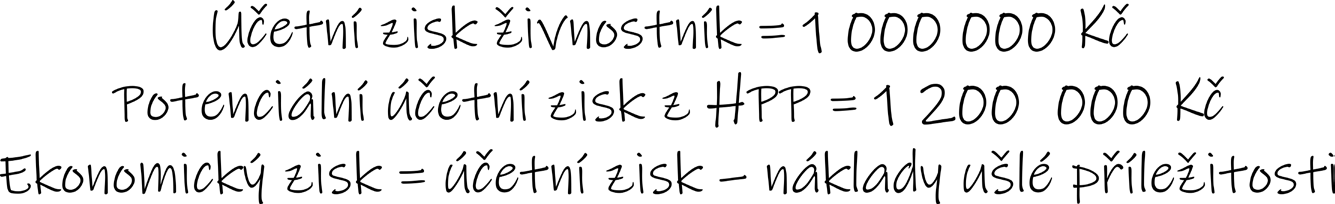
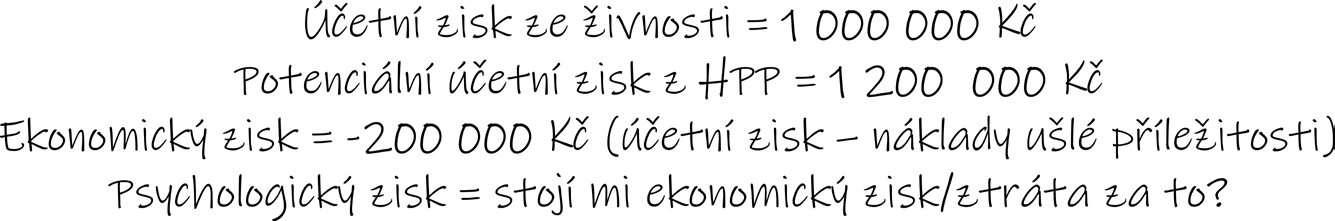
„Opakuji, slovní spojení ‚účetní zisk‘ chápejte spíše z pohledu subjektivního manažerského účetnictví, ne klasického finančního, které má jednotná pravidla. Víme tedy, že účetně jsi jakožto živnostník za rok v plusu jeden milion,“ pokračoval jsem. „Ekonomický zisk9 se však počítá tak, že od zisku z činnosti, již právě děláš, odečteš částku, o kterou tímto rozhodnutím přicházíš. Jinak řečeno, Martin je živnostník, ale tímto rozhodnutím přichází o potenciální příjem z hlavního pracovního poměru, jež mu daný korporát nabídl. Kolik je tedy ekonomický zisk v této Martinově hypotetické situaci?“
„Minus dvě stě tisíc korun?“ zeptal se Alex.
„Správně. Martin by zde čistě ekonomicky přicházel o dvě stě tisíc korun ročně.“
„Ale Patriku,“ ozval se Martin, „ani já přece nejsem robot, abych se takto rozhodoval. Ten příklad je mimochodem přesný. Když jsem pracoval na živnost, opravdu mi chodily finančně lepší nabídky od nejrůznějších korporátů, ale nevzal jsem je. Osobně bych totiž nesnesl, aby mi někdo říkal, co mám kdy dělat. Chtěl jsem vlastní podnik, který mohu vybudovat dle obrazu svého.“
„Děkuji, že o tom mluvíš,“ odpověděl jsem potěšen, „protože to je přesně ono. Ekonomický zisk je chladný racionální výpočet, nic víc. Dokonce i náš Martin, o kterém se říká, že je chodící kalkulačka se rozhodl na základě…”
„Osobní vize, smyslu a hodnot, teď už mi je vše jasné,“ dokončil za mě a přetočil oči.
„Ano, vypadá to tak,“ přikývl jsem vážně. „Čistě teoreticky by se dalo namítnout, že Martin měl předem spočítaný cash flow, který mu bude firma jednoho dne generovat, a proto se tak rozhodl, nicméně, bylo tomu tak?“
„Ne, ani náhodou. Šlo mi především o svobodu a přemýšlel jsem, jak vybudovat velký podnik, což ale bylo v té době opravdu jenom snem.“
„Tak vidíte, ekonomický zisk není něco, čím se musíte řídit. Život není o tom dělat jenom racionální rozhodnutí, zároveň ale dodávám, že ekonomický zisk je velmi důležitý ukazatel. Hlavně z toho důvodu, že hezky demonstruje, jestli je vaše podnikání z pohledu zisku racionální. Vy můžete zjistit, že není, a i přesto se svobodně rozhodnout v něm pokračovat, což je naprosto v pořádku! Chci tím jenom říct, že je rozdíl chovat se nevědomě iracionálně a chovat se ekonomicky iracionálně na základě svobodného a vědomého rozhodnutí. Každopádně to, co rozhodne, jakým směrem se vydáte, já osobně nazývám psychologickým ziskem,“ dokončil jsem píšíc na tabuli.
„Moc hezké,“ usmála se Gabriela. „Líbí se mi představa, že se nemusím chovat jako stroj, akorát je potřeba se vědomě rozhodovat.“
Pak se zamyslela a dodala: „Pro živnostníka není náročné takový výpočet udělat, ale na úrovni komplexní firmy něco takového asi nejde, že?“
„Naštěstí se nejedná až o tolik komplikovanější výpočet, tedy alespoň v základu ne. Napíšu vám nejdříve vzoreček, který může vypadat malinko šíleně, ale nebojte, váš finanční ředitel něco takového dokáže spočítat.“

„Použil jsi snad všechna písmenka abecedy,“ smál se Martin.
„Vím, samotný vzoreček se tváří poměrně komplikovaně. Když jsem se někdy dávno věnoval tématu oceňování podniků a bylo potřeba všechno toto do detailů spočítat, tak nešlo o úplně triviální počty, nicméně, od toho tu nejsme. Základní logika vzorečku vám však dokáže říct, jestli máte firmu v ekonomickém zisku. Začneme hezky krok za krokem a Alexi, je mi jasné, že toto jsi ve studiu používal často, tak mi odpusť, když budu nadměrně zjednodušovat.“
Alex přikývl a zvedl svůj šálek čaje.
„Takže NOPAT. Jedná se v podstatě o čistý zisk z hlavního předmětu podnikání. V jazyku našeho kmene se tím myslí, že pokud Gabriela udělá náhodný obchod s akciemi a její personální agentura na něm vydělá, tak bych ten příjem do zisku nezapočítával. A opět apeluji, abyste zisk počítali spíše subjektivně, pokud to je pro vaše potřeby. Dejme tomu, že váš čistý zisk, tedy NOPAT, jsou dva miliony. Druhým členem v rovnici je investovaný kapitál. V podstatě se ptáte, kolik peněz jste do firmy museli natlačit, aby vám ty dva miliony vydělala. Alternativně lze investovaný kapitál vyjádřit i jako aktuální tržní hodnotu aktiv podniku, která vám zmíněný zisk přinesla. Řekněme, že se bavíme o deseti milionech. Víme tedy, že deset milionů vám ročně generuje dva miliony, což je 20% výnos investice. Teď to WACC, přičemž zde už fakt hodně zjednodušuji a ignoruji potenciální cizí kapitál, ale dejme tomu, že máte těch deset milionů a nepodnikáte. Kde byste je zhodnocovali? V jakých investicích? S jakým výnosem?“
„Já bych je asi měl v technologických akcích,“ řekl Martin.
„Já již teď vlastním nějaké dividendové ETFka a různé jiné akcie,“ ozvala se Gabriela.
„Mě by zajímalo všechno, co bylo řečeno, plus nemovitosti,“ zakončil Alex.
„Výborně. Na detailech teď nesejde, řekněme však, že roční výnos takového diverzifikovaného portfolia může být šest až osm procent ročně. Co myslíte?“
„Jasně, záleží na hodně věcech, což ale teď není důležité,“ odpověděl Martin.
„Super. Víme tedy, že náš úrok, oněch osm procent, je v tomto příkladu hned po podnikání druhou nejlepší variantou, díky které můžeme své peníze zhodnotit.”
„Což logicky znamená, že podnikání, jež je daleko rizikovější, musí vydělat více než osm procent,“ poznamenala Gabriela.
„Ve většině případů tomu tak asi bude,“ odpověděl jsem rychle píšíc na tabuli.
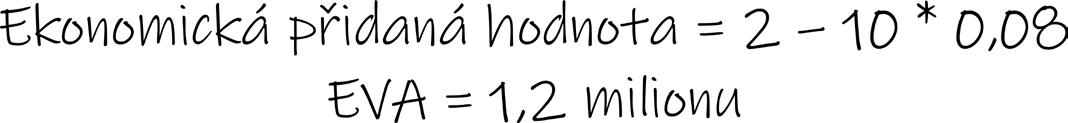
„Tak vidíte. Podnikáním si vyděláte dva miliony a tím, že neinvestujete, přicházíte o osm set tisíc. Proto můžeme říct, že vaše ekonomická přidaná hodnota z podnikání je milion dvě stě tisíc. Víceméně subjektivní otázkou pak zůstává, jestli se vám něco takového vzhledem k riziku pozdává.“
„Chápu tedy správně, že pokud je EVA větší než nula, tak to indikuje tvorbu ekonomického zisku, ne jen účetního, stejně jako v tom příkladu se živnostníkem?“ zeptal se Alex.
„Přesně tak. Kdyby byl NOPAT, tedy čistý zisk z podnikání, dejme tomu, tři sta tisíc korun a ne dva miliony, tak je EVA v minusu půl milionu, byť jste účetně pořád v plusu. Pak je na každého osobním uvážení, jestli mu takovou ztrátu dostatečně vyvažuje právě zmiňovaný psychologický zisk.“
Napil jsem se vynikajícího zázvorového čaje a na chvilku se odmlčel, ať mají ostatní možnost vstřebat nával nových informací.
„Celé toto cvičení jsme dělali proto, že logika strategického uvažování se odvíjí od naší oblíbené rovnice,“ ukázal jsem na tabuli.
„A pokud nerozumíte tomu, jak přemýšlet nad ziskem, všechny další myšlenkové pochody ohledně strategie budou chybné.“
„Fakt jsem nečekal, že skončíme u takového tématu, nicméně, vzpomínám si, že ten můj potenciální investor ukazatel EVA dokonce několikrát zmínil,“ řekl Martin spíše sám pro sebe.
„To mě nepřekvapuje. Jsme tedy připravení a můžeme se vrhnout na typy strategií, které vám tolik slibuji.“
Poznámky
- HOLMAN, Robert. Mikroekonomie: středně pokročilý kurz. Praha: C.H. Beck, 2002. Beckovy ekonomické učebnice. ISBN 80-7179-737-5. Dostupné také z: http://www.digitalniknihovna.cz/mzk/uuid/uuid:85bfb630-ac37-11e4-a7a2-005056827e51 ↩